넷-제로 뱅킹의 과제에 대한 대응
Rising to the challenge of net zero banking
[ 이 보고서의 취지 ]
1. 대형 국제 은행들이 넷-제로 경제로의 전환을 촉진하고 고객들의 탈탄소화를 돕고자 합니다.
2. 네 가지 장애물, 즉 난제가 은행들이 넷-제로 약속을 이행하는 여정을 방해하고 있습니다.
3. 이 보고서는 은행이 이러한 난제를 극복하고 비즈니스를 성장시키면서 넷-제로 미래로의 전환을 주도할 수 있는 방법을 살펴봅니다.
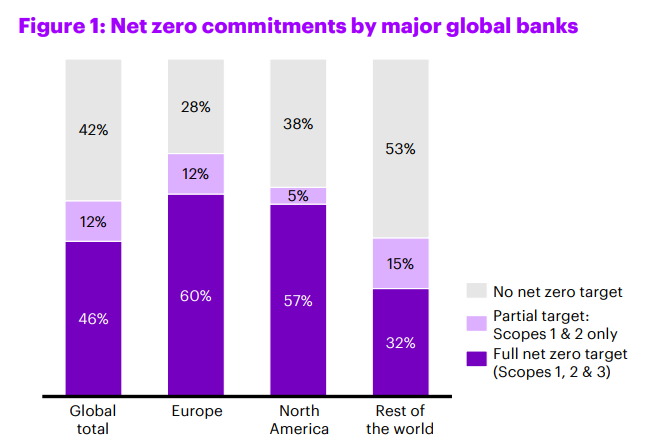
급증하는 온실가스 배출이 지구를 위협하는 가운데, 전 세계 정책 입안자와 규제 당국은 은행이 기후 변화에 맞서 싸우는 데 앞장서 주기를 기대하고 있습니다. 지금까지 전 세계 주요 은행의 약 60%가 탄소 순배출량 제로를 달성하겠다는 공개적인 약속을 했습니다. 또한 액센츄어의 조사에 따르면 많은 은행이 한 걸음 더 나아가기를 열망하고 있는 것으로 나타났습니다. 이들은 넷-제로 경제로의 글로벌 전환을 촉진하고 기업 고객의 탈탄소화를 안내하는 관리자가 되기를 원합니다. 이러한 역할을 통해 은행은 비즈니스를 확장하고 강화하는 동시에 미래 세대를 위해 지구를 보존하는 데 중추적인 역할을 할 수 있습니다.
은행의 넷-제로 계획을 방해하는 4 가지 난제
Four conundrums hampering banks’ net zero plans
엑센츄어의 조사 결과에 따르면, 은행들이 이 목표를 달성하는 데 방해가 되는 4가지 주요 장애물 또는 난제가 있습니다.
1. 내부 상부와 하부의 단절: 많은 은행의 최고 경영진은 조직이 넷-제로로의 전환을 주도하는 관리자가 되기를 원합니다. 그러나 이러한 은행들은 모든 직원이 이러한 목표를 지지하도록 하는 데 필요한 문화 및 정책 변화를 도입하지 않은 경우가 많습니다.
2. 나무만 보고 숲을 보기는 어렵습니다. 소규모 팀으로 넷-제로 여정을 시작한 은행들은 프로그램이 구축되어 있기는 하지만 임베딩이 아닌 '애드온add on' 접근 방식을 취하고 있습니다. 넷-제로 여정에서 지속 가능성만큼 중요한 이니셔티브를 위해서는 전면적인 혁신 아젠다가 필요합니다.
3. 공허하게 들리는 거창한 공약. 많은 은행이 지속 가능한 금융을 위한 야심찬 약속을 하고 있습니다. 그러나 " 그린" 상품 및 서비스 제공은 아직 초기 단계에 있으며 고객 관계는 아직 파트너십으로 발전하지 못했습니다.
4. 탄소 데이터 - 은행의 가장 좋은 파트너이자 최악의 적: 은행은 탄소 배출량 데이터가 넷-제로를 향한 여정에 필수적이라는 사실을 알고 있습니다. 그러나 신뢰할 수 있고 정확한 데이터를 확보하는 데 어려움을 겪을 뿐만 아니라 이러한 정보를 취약한 레거시 시스템에 통합하는 데 따르는 복잡성 때문에 좌절하는 경우가 많습니다.
조직 혁신은 필수입니다
Organizational transformation is essential
은행이 넷-제로를 향한 여정을 방해하는 난제를 극복하고 다른 기업들이 탈탄소화의 길로 나아갈 수 있도록 안내하는 조력자가 되려면 조직의 모든 측면에 대한 광범위한 혁신에 착수해야 합니다. 은행은 넷-제로를 향한 여정을 위해 조직 전반의 지원을 확보하고, 넷-제로 달성이라는 과제를 총체적인 혁신으로 해결하고, 관계 관리자를 훈련, 교육 및 배치하여 기업 고객의 탈탄소화를 도울 수 있는 '기후 과학자'로 양성하고, 비즈니스 전반에 걸쳐 체계적인 ‘탄소 인텔리전스carbon intelligence’를 구축하는 것이 중요합니다.
은행이 반드시 이루어야 하는 전환transformation은 분명 어려운 일이 될 것입니다. 하지만 그 보상은 상당할 것입니다. 성공하는 은행은 더 강해지고 수익성이 높아질 것입니다. 나아가 역사의 올바른 편에 서서 기후 변화에 맞서 싸우는 데 앞장서게 될 것입니다.
금융 지원으로 인한 배출 문제 해결
Mastering the challenge of financed emissions
세계 최대 은행 대부분이 모든 활동에서 넷-제로를 달성하겠다고 약속했지만, 현재 은행의 12%만이 2050년 넷-제로 목표일까지 Scope 1&2 (자체 운영에서 발생하는) 배출량을 감축할 계획입니다. 게다가 이러한 배출량은 은행이 책임져야 하는 총 배출량 중 극히 일부에 불과합니다. 고객과 온실가스 배출을 억제하기 위해 투자한 기업을 지원하는 Scope 3 금융 배출Scope 3 financed emissions을 해결하면 은행의 넷-제로를 향한 진전에 훨씬 더 큰 영향을 미칠 수 있습니다. 이러한 금융지원으로 인한 배출은 은행의 평균 전체 배출량의 95% 이상을 차지합니다.
은행이 직접 통제할 수 없는 Scope 3 배출을 측정하고 줄이는 것은 매우 어려운 과제입니다. 그러나 이는 넷-제로 경제로의 전환을 위한 조력자로서 은행의 잠재적 역할의 핵심에 놓여 있는 도전 과제입니다. 은행이 넷-제로로의 전환을 위한 예비 단계를 신속하게 마스터하고 동시에 자금 지원에 따른 배출량financed emissions을 파악하지 못하면 약속에 부응하지 못하고 비즈니스를 확장하고 성장시킬 수 있는 역사적인 기회를 놓치게 될 가능성이 높습니다.
넷-제로로의 전환을 위한 파트너
Partners in the transition to net zero
은행은 자체 및 자금 지원을 통한 온실가스 배출을 억제하기 위해 은행의 자본 자원과 긴밀한 기업 관계를 활용하여 대출 및 투자 포트폴리오에 포함된 기업이 온실가스 배출을 실질적으로 줄이도록 장려하고 지원해야 합니다. 은행이 신뢰할 수 있는 조언자이자 고객의 넷-제로 전환을 위한 파트너가 될 때 은행, 고객, 해당 산업 모두에게 이점이 있습니다.
넷-제로 경제를 구축하는 데 앞장서는 은행은 경쟁사와의 격차를 벌릴 수 있을 것입니다. 이러한 은행의 비즈니스는 친환경 기회로 포트폴리오를 재편하는 데 소극적이고 최소한의 규제 보고 요건만 충족하는 경쟁사보다 더 강력하고 다양하며 지속 가능한 비즈니스를 구축하게 될 것입니다.
Executive summary
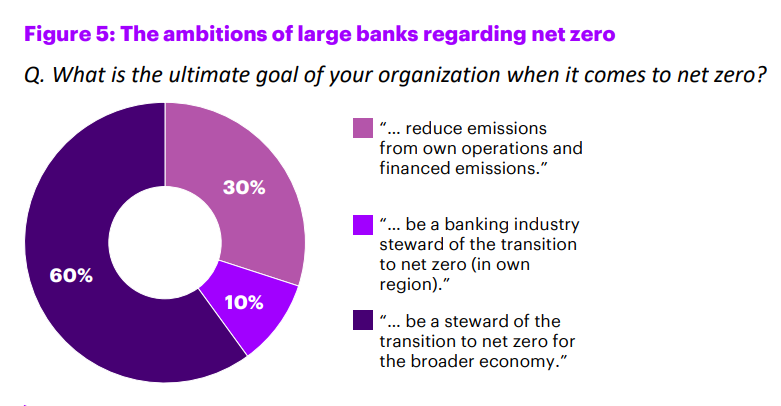
최근 Accenture의 설문조사에서 인터뷰에 응한 고위 경영진의 60%는 은행이 고객의 넷-제로 전환을 위한 경제 전반의 조력자stewards가 되는 것을 목표로 하고 있다고 답했습니다. 그러나 대부분의 은행은 문제의 핵심을 성공적으로 해결할 수 있는 역량을 개발하는 데는 아직 갈 길이 멀다고 답했습니다.
은행이 고객의 넷-제로 전환을 지원하는 조력자 역할을 수행하려면 총체적인 조직 혁신이 수반되어야 한다는 점을 인식해야 합니다. 성공적인 전환의 핵심은 조직 전체의 동의를 확보하고, 새로운 가치 프레임워크를 수립하고, 관계 관리자( relationship managers. RMs)가 기후 과학자가 될 수 있도록 지원하고, 탄소 인텔리전스 정보 시스템carbon-intelligent information systems을 체계적으로 구축하는 것입니다.
넷-제로 경제로의 전환은 모든 시장에서 새로운 승자와 패자를 만들어낼 것입니다. 승자는 성공적인 전환을 달성하는 기업이 될 것입니다. 은행은 넷-제로를 달성하기 위해 필요한 내부 변화를 이루는 동시에 부문별 탈탄소화 지식과 적절한 상품을 제공함으로써 고객과 소통하고 넷-제로로의 전환을 관리할 것입니다. 이를 통해 은행과 고객 모두에게 진정한 전환을 보장하고 미래의 승자가 출현할 수 있을 것입니다.
Introduction
기회는 무궁무진하지만 진전을 이루기란 쉽지 않습니다.
The opportunity is vast, but making progress is challenging
급증하는 온실가스 배출로 인해 지구가 회복할 수 없는 피해를 입게 되면서 전 세계 정책 입안자와 규제 당국은 은행이 기후 변화 대응을 주도할 기후 변화에 맞서 싸우고 있습니다. 대부분의 대형 은행은 탄소 넷-제로의 글로벌 경제로의 야심찬 전환을 주도하는 역할을 수락했습니다. 이는 은행들에게 전례 없는 도전이지만, 지속 가능한 기업으로 변모하고 비즈니스를 크게 확장할 수 있는 특별한 기회이기도 합니다. 그 과정에서 미래 세대를 위해 지구를 보존하는 데 필수적인 역할을 하게 될 것입니다.
쉬운 도전에도 진전이 제한적이지만 코스는 정해져 있습니다.
Limited progress with even the easier challenge, but the course is set
이 보고서를 작성하기 위해 액센츄어는 현재 넷-제로로 전환 중인 고객사와의 광범위한 협력뿐만 아니라 여러 대형 국제 은행에서 지속가능성을 담당하는 12명의 고위 임원을 인터뷰하고, 업계 전반의 CEO 리서치를 활용했으며, 다양한 기업 기후변화 공개 자료climate-change disclosures를 분석했습니다.
정량적 분석 결과, 세계 주요 은행의 46%가 자체적으로 넷-제로 조직net zero organizations이 되겠다는 공개적인 약속을 하는 동시에 파리협정을 지지하고 지구 온도 상승을 산업화 이전 대비 1.5°C로 제한하는 데 도움을 주는 고객들을 지원하고 있는 것으로 나타났습니다. 그 외 12%는 자체적으로 배출량을 제한하기로 약속했습니다.
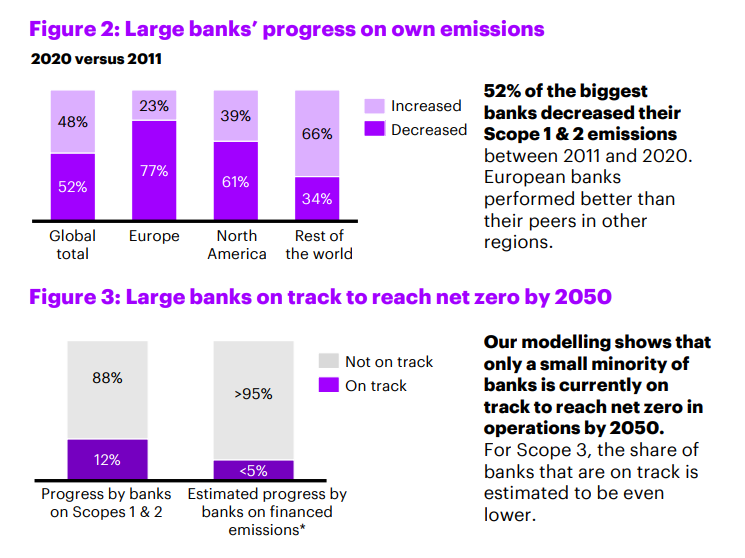
그러나 대부분의 은행은 아직 자체적으로 목표를 달성하지 못했습니다. 당사의 정량적 연구에 따르면 세계 최대 은행 대부분이 자체 운영('Scope 1'), 에너지 소비('Scope 2'), 공급망('Scope 3 업스트림'), 금융('Scope 3 다운스트림') 부문에서 넷-제로를 달성하기 위해 노력했지만, 현재 12%만이 2050년까지 Scope 1, 2 배출량에서 넷-제로를 달성할 것으로 예상되며, 금융 부문 배출량인 카테고리 15의 경우 5% 미만인 것으로 나타났습니다.
고객이 온실가스 배출을 억제할 수 있도록 지원하는 금융 배출(Scope 3, 카테고리 15)을 해결하는 것은 은행 전체 배출량의 95% 이상을 차지하기 때문에 훨씬 더 큰 영향을 미칠 것입니다. 이러한 배출량을 측정하고 줄이는 것은 직접적인 통제가 불가능하기 때문에 분명 더 큰 어려움이 따릅니다. 그러나 이것이 바로 은행이 고객의 경제 전반에 걸친 전환의 조력자로서 은행의 잠재적 역할의 핵심이며, 대부분의 은행이 적극적으로 나서야 할 과제입니다.
은행이 넷-제로로의 전환을 위한 예비 단계를 신속하게 마스터하고 동시에 재정적 배출량을 파악하지 못하면 약속에 미치지 못하고 비즈니스를 확장하고 성장시킬 기회를 놓칠 가능성이 높습니다.
은행 2곳 중 1곳이 넷-제로를 약속했지만, 진전이 쉽지 않은 상황입니다.
자체 운영 발자국operations footprint에 대한 탄소 배출량 감축 목표를 달성하고 있다고 보고한 은행은 거의 없습니다. 은행이 스스로 최고의 인증 기관이 되고 고객에게 탈탄소화 여정에 대해 신뢰할 수 있는 조언을 제공하려면 이러한 노력을 가속화해야 합니다.
은행이 고객의 넷-제로 전환을 지원하는 조력자가 되는 방법
How banks could become stewards of their customers’ net zero transition
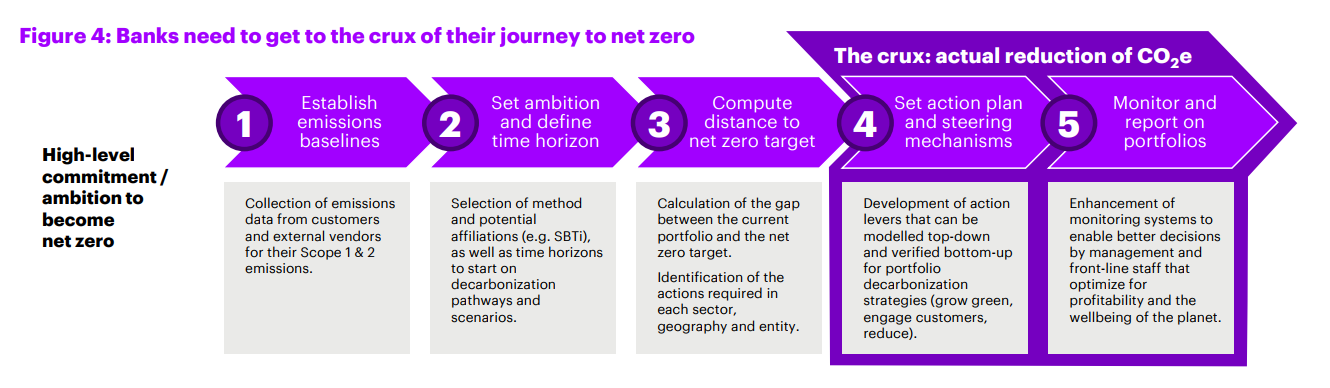
은행이 고객을 돕고 넷-제로 전환의 조력자가 되려면 기준선을 측정하고 목표를 설정하는 초기 단계를 넘어 고객과 함께 실제 배출량 감축을 추진하여 과제의 핵심을 해결해야 합니다. 대출 및 투자 포트폴리오에 속한 기업들은 은행이 이러한 전환을 장려하고 이끌어 주기를 원합니다. 현재 2050년 넷-제로 목표를 달성하기 위해 순조롭게 진행되고 있는 부문은 단 한 곳도 없습니다.
특히 중간 시장 부문은 최적의 출발점을 찾는 데 어려움을 겪고 있거나, 사업의 범위와 복잡성 때문에 포기하고 있습니다. 은행은 기업이 탈탄소화 및 넷-제로를 달성하는 데 필요한 필수적인 지원을 제공할 수 있는 가장 이상적인 위치에 있습니다.
은행들은 향후 수년간 가치를 창출할 수 있는 기업 고객과 훨씬 더 긴밀한 관계를 구축할 수 있는 특별한 기회를 가지고 있습니다. 하지만 먼저 지속 가능성을 향한 여정에는 관계와 포트폴리오 모두에 중대한 변화가 필요하다는 점을 인식해야 합니다.
이를 위해서는 비즈니스 전략의 변화가 필요합니다.
금용 지원으로 인한 배출을 줄이기 위한 은행의 조력자 역할
Banks’ role as stewards in reducing financed emissions
실제로, 이미 자체적으로 탄소 배출을 최소화하기로 약속한 대형 은행의 임원 중 약 60%는 자신의 조직이 경제 전반의 넷-제로 전환을 위한 조력자가 되기를 원한다고 답했습니다. 즉, 고객이 넷-제로 배출량을 줄일 수 있도록 돕고 싶다는 것입니다.
이러한 역할을 수행하고 금융을 통한 온실가스 배출을 억제하기 위해 은행은 자본 자원과 긴밀한 기업 관계를 활용하여 고객이 온실가스 배출을 실질적으로 줄이도록 장려하고 지원해야 합니다. 은행이 신뢰할 수 있는 조언자이자 고객의 넷-제로 전환을 위한 파트너가 될 때 은행, 고객, 해당 산업 모두에게 유익한 이점이 있습니다.
조력자로서 은행은 각 산업에 대한 깊은 이해와 기후 과학 전문 지식, 배출량 측정 및 모니터링 방법론, 기후 변화 및 모범 사례에 대한 교육, 정보 허브 및 생태계에 대한 접근 등 산업별 지원을 제공할 수 있는 능력을 배양할 필요가 있습니다.
이러한 파트너십은 은행에 수익 증대 기회를 제공하는 동시에 고객이 신흥 기술, 검증된 기후 솔루션, 새로운 혁신을 포함하는 효과적인 탈탄소화 전략을 개발하고 실행할 수 있도록 지원할 수 있기 때문입니다.
넷-제로 경제를 구축하는 데 앞장서는 은행은 경쟁사와의 격차를 벌릴 가능성이 높습니다. 우리의 시나리오 모델에 따르면 이러한 은행의 비즈니스는 친환경 성장 부문으로 포트폴리오를 재편하는 데 소극적이고 최소한의 규제 보고 요건만 충족하는 경쟁사보다 더 강력하고 다양하며 지속적인 성장을 이룰 수 있습니다.
포트폴리오 탈탄소화를 위한 3가지 전략적 수단
Three strategic levers for portfolio decarbonization
업데이트된 포트폴리오 분석에는 기업 고객의 현재 및 향후 카본 프로필 carbon profiles에 대한 핵심 성과 지표(KPI)가 포함되어야 하며, 이를 통해 새로운 고객 세분화와 수익성 있는 탈탄소화 방법을 설명하는 전략을 촉진할 수 있습니다.
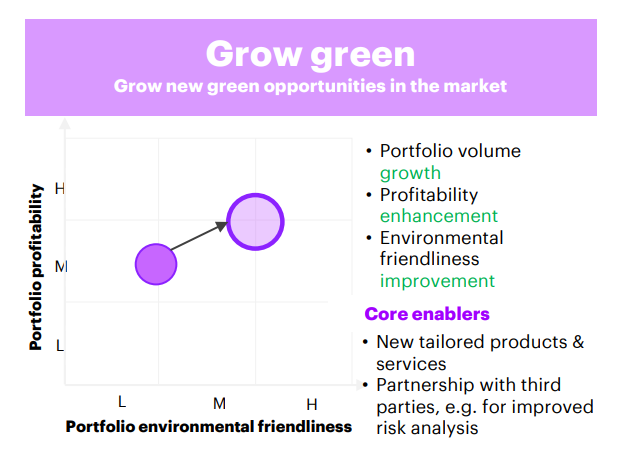
고객이 지속 가능성을 개선하고 기존 제품을 대체할 수 있도록 설득하고 지원하는 광범위한 친환경 제품 및 서비스를 개발합니다.
이를 단순히 '친환경에 대한 가격 경쟁력 강화'가 아니라 올바른 '그린 글러브green glove' 솔루션과 파트너십을 개발하는 것으로 보는 것이 중요합니다. 예를 들어, 은행은 더 저렴한 녹색 모기지green mortgages만을 제공하는 대신 녹색 개조 전문가green retrofit specialists와 파트너십을 맺고 서비스를 대량으로 할인하여 더 매력적인 상품으로 제공해야 합니다.
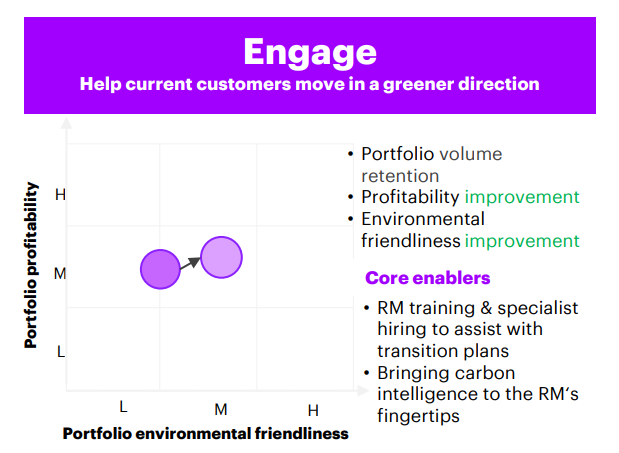
기업 고객과 긴밀히 협력하여 넷-제로로의 전환에 필요한 전문 지식, 서비스, 리소스 및 금융을 제공합니다.
은행은 기업 고객과 소통하는 방식을 근본적으로 바꿔야 합니다. 고객의 신뢰를 얻고 모범 사례를 공유하며 환경, 사회, 거버넌스(ESG) 데이터를 수집, 분석, 보고할 수 있는 적절한 솔루션을 개발할 수 있도록 지원해야 합니다. 이러한 지원을 제공하기 위해 은행은 기후 변화와 넷-제로에 대해 직원을 훈련하고 교육하며, 광범위한 산업별 기후 과학 기술을 구축하고, 이 아젠다를 지원하는 정보 시스템을 업그레이드해야 합니다.
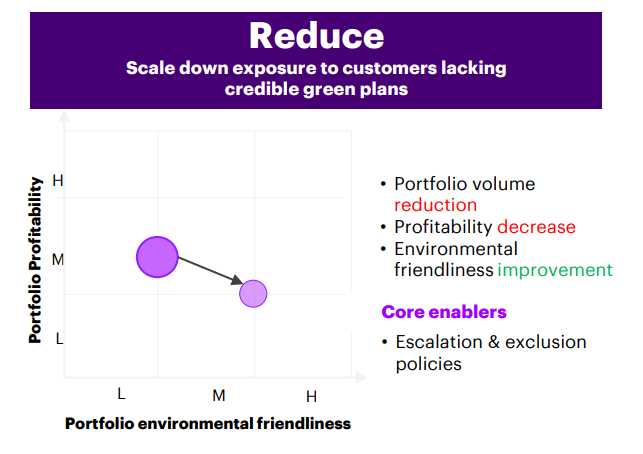
최후의 수단으로, 전환이 지연되는 기업 고객에 대해 장애물 요율과 이자 수수료를 인상하는 등 넷-제로로의 여정을 진행하지 않는 고객과의 관계를 줄여야 합니다.
일부 은행은 익스포저exposure를 줄이기 위해 2030년까지 석탄 생산에 대한 금융 지원을 중단하기로 약속했습니다. 아직 넷-제로 전환에 더디거나 꺼리는 고객과의 관계를 끊은 은행은 거의 없지만, 다른 모든 노력이 소용이 없는 것으로 판명된 경우 지렛대 역할을 할 수 있습니다.
진전을 방해하는 4가지 난제
Four conundrums that hamper progress
이 연구는 은행이 지속 가능한 혁신을 향한 실질적인 단계를 시작하기 위해 철저한 검토를 통해 이점을 얻을 수 있는 4가지 영역을 확인했습니다.
난제 1 - 내부 상단과 하단 연결 분리
Conundrum 1 - An internal top versus bottom disconnect
최고 경영진의 분위기는 잘 조성되어 있지만 조직 전반에 걸친 문화와 정책의 내재화는 부족합니다.
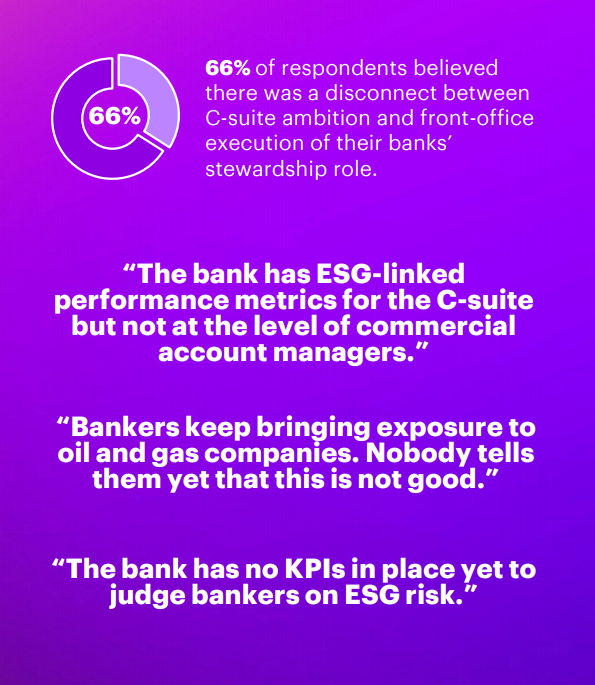
은행이 넷-제로를 위한 경제 전반의 조력자가 되기를 원한다고 답한 인터뷰 참여자의 3분의 2는 이러한 목표와 관련하여 최고 경영진과 은행의 나머지 구성원 사이에 괴리가 존재한다고 답했습니다.
경영진이 직원보다 넷-제로에 대해 더 강력한 지지를 보이는 데에는 몇 가지 이유가 있습니다. 첫째, 은행 경영진은 기후 변화에 관한 파리협정을 준수하라는 외부 이해관계자의 압력에 다른 직원보다 더 많이 노출되어 있습니다. 또한 커리어의 후반기에 이르러서는
상업적 성공 이상의 유산을 남기고 싶어 할 수도 있습니다. 중요한 것은 경영진의 보상이 점점 더 지속가능성 지표와 연계되고 있다는 점입니다. 그러나 은행은 아직 중간 관리자나 고객에게 서비스를 제공하는 다른 직원에게는 이러한 인센티브를 적용하지 않고 있습니다.
이러한 인센티브와 은행 전체를 위한 새로운 가치 창출 프레임워크가 없다면 통제 및 행동 문제는 지속될 것이며 '쉬운 브라운 딜easy brown deals'는 넷-제로 어젠다를 좌초시킬 것입니다.
난제 2 - 나무만 보고 숲을 보기 어렵습니다.
Conundrum 2 - It is difficult to see the forest for the trees
은행들은 '부가 기능‘add-in'이 아닌 '추가 기능add-on'으로 대응하고 있으며, 일관된 내부 혁신이 이루어지지 않고 있습니다.
은행의 넷-제로 전환은 일반적으로 최고 지속가능성 및 리스크 책임자에게 보고하는 중앙의 전문 팀을 지정하는 것으로 시작되며, 모든 올바른 산출 방법과 높은 수준의 계획을 마련하는 데 초점을 맞추고 있습니다.
이 작업은 종종 예상치 못한 어려움과 논란을 야기하며, 이로 인해 넷-제로 여정의 초기 전략 단계에서 1~2년 동안 팀들이 발목을 잡히게 됩니다. 그 동안에는 더 큰 그림에 충분한 주의를 기울일 수 없고, 신용 리스크 위원회나 RM과 같은 주요 비즈니스 이해관계자들과 적절히 연결하고 연락을 취하지 못하여 결과적으로 넷-제로 전략의 데이터 수집과 승인을 더욱 방해할 수 있습니다.
넷-제로로 가는 길에는 많은 도전 과제가 있지만, 더 큰 관점에서 이를 인식하고 해결하는 것이 중요합니다. 이는 개별적으로 해결할 수 있는 '나무'의 집합이 아니라, 나무들 사이의 연관성을 파악하고 조직적 혁신의 필요성을 인정해야 하기 때문입니다.
난제 3 - 공허하게 울리는 거대한 금융상품 약속
Conundrum 3 - Huge product promises that ring hollow
새로운 금융상품이 등장하고 있지만 고객과의 관계 변화는 아직 초기 단계입니다.
지속 가능한 금융에 대한 야심찬 약속이 이루어지고 있습니다.
그러나 대부분의 경우 은행들은 아직 자금을 어떻게 배분할 것인지에 대한 계획을 세우지 못하고 있습니다. 전문가 인터뷰 결과, 약속의 현실성에 대한 많은 우려와 새로운 상품 제안이 상당히 성숙해야 한다는 견해가 지배적이었습니다.
난제 4 - 은행의 가장 좋은 파트너이자 최악의 적, 탄소 데이터Conundrum 4 - Carbon data—banks‘ best friend and worst enemy
탄소 데이터에 대한 새로운 갈증은 두 가지 주요 문제로 인해 좌절되고 있습니다. 첫 번째는 데이터의 가용성과 신뢰성이고, 두 번째는 이미 취약한 은행의 레거시 시스템과의 통합 문제입니다.
대형 데이터 제공업체는 상장 대기업을 대상으로 탄소 범위와 전반적인 환경 성과 점수를 제공합니다. 하지만 데이터는 제공업체마다 다를 수 있습니다. 액센츄어가 지금까지 수행한 넷-제로 참여 프로젝트에서는 일부 거래처에 대해 개별적으로 질문하고 데이터를 수동으로 조정해야 했습니다. 중소기업은 거의 포함되지 않으며, 많은 포트폴리오에서 업계 평균을 사용하여 넷-제로 모델을 추정해야 했습니다.
고객 탄소 데이터의 품질은 감사/보고부터 계산/추정까지 단계별로 등급이 매겨집니다. 이러한 점과 산업 부문 전반에서 탄소 집약도carbon intensity를 계산하는 방법이 통일되어 있지 않다는 점은 겉보기에 간단해 보이는 CO2 KPI 산정에도 수백 가지의 데이터 속성을 관리해야 한다는 것을 의미합니다.
연간 ESG 리포팅 프로세스와 같은 단순한 넷-제로 데이터 사용 사례의 경우에도 대다수의 은행은 여전히 수동 또는 반자동 프로세스를 사용하고 있습니다. 실시간 신용 의사 결정을 개선하기 위한 탄소 데이터 평가와 같은 고급 사용 사례는 넷-제로 아젠다에 가장 바람직하지만, 이를 달성하기 위해서는 많은 노력이 필요합니다.
성공적인 전환을 위한 대응 방안
Responses for a successful transformation
대응 방안 1 - 조직 내 동의 확보
Response 1 - Secure organizational buy-in
넷-제로에 대한 최고 경영진의 약속은 아직 기업 전체로 확산되지 않았습니다. 비전을 효과적으로 전달하고 신뢰할 수 있고 나머지 직원들이 적극적으로 지지하는 지속 가능성 문화와 거버넌스를 조성한 경영진은 거의 없습니다.
은행이 인력, 프로세스, 데이터, 시스템 전반에 걸쳐 ESG 관리 프레임워크를 재설계하지 않으면 탄소중립 약속에 미치지 못할 위험이 있습니다.
은행에 대한 가치는 단순히 수익에만 초점을 맞추는 기존 방식보다,
재무적 가치에만 집중하는 기존 방식보다 더 총체적으로 측정해야 합니다.
액센츄어에서는 이를 360° 가치 창출360° value creation이라고 부릅니다. 넷-제로를 위해 은행들은 매년 줄어드는 탄소 한도 내에서 수익성을 극대화해야 합니다. 탄소 예산은 부문, 지역, 팀별로 세분화되어야 하며, 영향을 받는 모든 개인에게 설명되어야 합니다. 이를 위해서는 새로운 인센티브 구조를 설계하고 이를 실천해야 합니다.
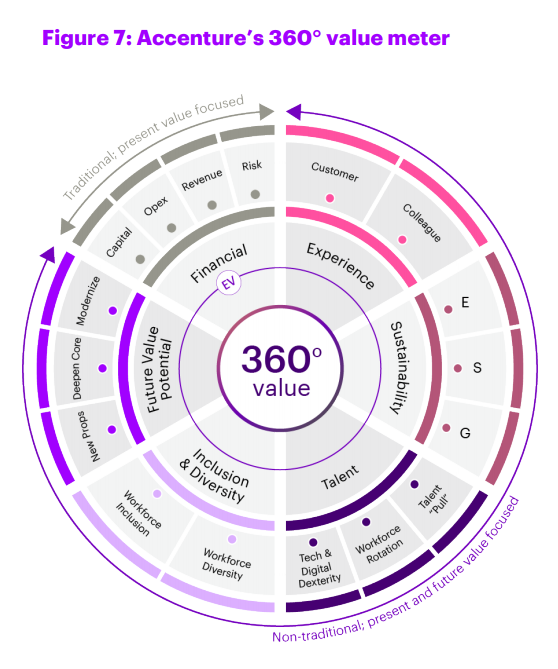
예를 들어 신용 리스크 관리자와 RM에게 좋은 기업 전환 계획과 부적절한 계획을 구분할 수 있는 전문 지식과 지침을 제공하는 등 변화가 분명하고 널리 퍼질 때 신뢰성을 확보할 수 있습니다.
이와 같은 문화 및 거버넌스 변화는 다양한 수준의 열정을 가지고 채택될 가능성이 높습니다. 액센츄어 리서치에 따르면 은행 고객과 직원, 특히 Z세대는 기후 변화에 대응하기 위한 조치를 강력하게 지지하는 경향이 있는 것으로 나타났습니다.
그러나 자체 프로젝트 경험과 인터뷰 결과, 은행 내에는 이러한 견해를 공유하지 않는 특정 팀이나 부서가 항상 존재한다는 것을 알 수 있었습니다. 이들을 설득하고 필요한 진전을 이루기 위해서는 추가적인 시간과 노력이 필요합니다.
하지만 지속 가능한 조직의 특징은 분명합니다.
기후 변화로 인한 도전을 이해하고 지속 가능한 미래를 만들기 위해 노력하도록 격려와 인센티브를 받는 책임감 있는 시민들로 구성되어 있다는 점입니다.
대응 방안 2 - 총체적인 전환으로 과제 해결
Response 2 - Tackle the challenge as a holistic transformation
많은 은행이 넷-제로를 향한 여정의 첫 단계, 즉 탄소 기준선carbon baselines 을 설정하고 목표를 계산하는 작업을 시작했습니다. 그러나 넷-제로 전환의 핵심인 CO2의 실제 감축에 착수한 은행은 거의 없습니다. 지속 가능한 금융이라는 거대한 약속에 생명을 불어넣기 위해서는 조직 변화, 정보 시스템 업그레이드, 새로운 제품 전략, 색다른 제공 파트너십 등 성공적인 넷-제로 전환의 원동력이라고 할 수 있는 모든 것이 필요합니다.
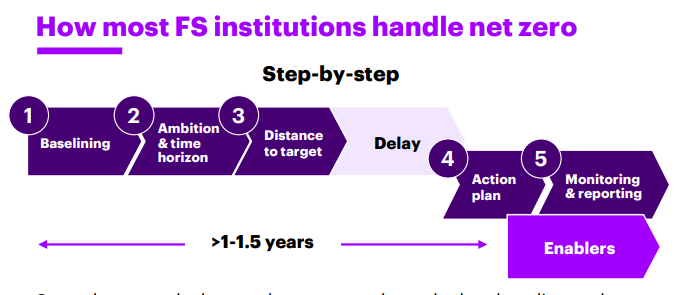
본부 팀이 기준선과 목표를 계산하는 데 예상보다 오랜 시간이 걸립니다. 특히 넷-제로에 대한 조직의 폭넓은 이해와 같은 조력자가 부족하면 지연의 원인이 됩니다. 이는 민첩한 접근 방식처럼 보이지만 모순을 야기합니다.
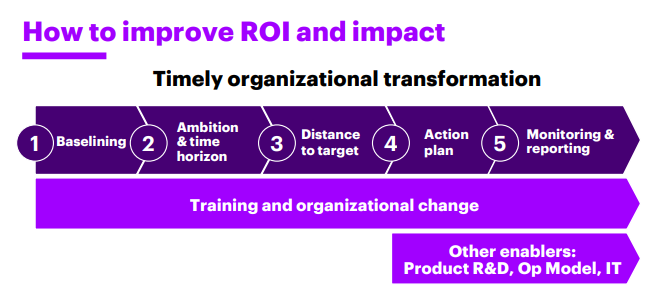
처음부터 교육을 통해 조직의 변화를 촉진하면 조직이 왜, 무엇을, 어떻게 해야 하는지 충분히 이해할 수 있으므로 저항과 지연을 피하고 실질적인 배출량 감축 효과를 조기에 달성할 수 있습니다. 더 많은 노력이 필요해 보일 수 있지만 전반적으로 시간과 비용을 절약하고 경쟁 우위를 확보할 수 있습니다.
예를 들어 NatWest는 기후 허브를 통해 다양한 제품, 서비스 및 지원 전문가를 한데 모아 영업 부서와 협력하고 업계 기관과 파트너십을 구축하여 발전과 고객 인사이트를 제공하는 기후 허브Climate Hub를 통해 이러한 '촉진자' 중 몇 가지를 육성하는 모델을 발견했습니다. 기후 허브에서 수행한 연구를 통해 NatWest는 중간 시장이 특히 기후에 대해 잘 알지 못하고 움직이기 어렵다는 사실을 확인했습니다. 따라서 이 은행은 현재 핀테크 파트너인 CoGo와 함께 데이터 솔루션을 공동 개발하고 있습니다. 이 솔루션은 우선 제조 및 운송 부문의 중소기업(SME)이 탄소 발자국을 측정, 관리 및 감축할 수 있도록 지원하며, 추후 출시할 예정입니다. NatWest는 적절한 지원을 받으면 영국의 600만 중소기업이 2030년까지 영국의 넷-제로 탈탄소화 목표의 50%까지 기여할 수 있다고 주장합니다. 이는 약 1,600억 파운드의 수익 가치가 있을 것으로 추정됩니다.
이 여정을 처음 시작하는 은행들은 선발주자로부터 배우고 본격적인 혁신 모드로 도약할 수 있습니다. 여기에는 본격적인 혁신 프로젝트를 추진할 수 있는 넷-제로 프로그램 팀을 구성하고, 이 프로그램에 필요한 재정 및 인적 자원을 확보하고, 다양한 리스크 팀, 부문 및 지역에 대해 넷-제로 챔피언 선정과 우수 센터를 설립하고 표준 및 채택을 주도하는 다양한 조직 구성을 실험하는 것이 포함됩니다. 변화에는 시간이 필요하지만 이것이 가장 빠른 방법입니다.
대응 방안 3 - 관계 관리자는 '기후 과학자'가 되어야 합니다
Response 3 - Relationship managers need to become ‘climate scientists
RM은 고객이 넷-제로를 달성하도록 안내하기 위해 넷-제로에 대한 충분한 이해가 필요합니다. 모든 RM이 이 주제에 대해 잘 알고 있어야 하지만, 고객에게 더 큰 혁신에 대해 조언하고 모범 사례를 공유하며 성공 사례로 고객을 격려할 수 있는 산업별 환경 전문가로 구성된 새로운 간부도 필요할 것입니다.
현재 전문가를 채용하고 유지하기가 매우 어렵기 때문에 내부 교육과 창의적인 파트너십이 더욱 중요해질 것입니다. 이러한 조치를 통해 은행은 고객 신뢰를 구축하는 동시에 새로운 수익 기회를 창출할 수 있습니다.
RM의 지속 가능성 준비를 위한 실행 계획
Action plan to get RMs ready for sustainability
1. RM에게 기후 문제에 대해 토론하도록 교육하고 학습할 시간을 제공합니다.
2. 고객과의 대화를 안내할 수 있는 고객 대화 도구를 제공합니다.
3. 전환 전문가로 RM 팀을 보완합니다.
4. 에코시스템 파트너와 기업 고객이 새로운 비즈니스 모델을 탐색하도록 장려합니다.
5. 전환을 위한 맞춤형 친환경 제품을 개발합니다.
6. 신용 결정 프로세스credit-decisioning process에 친환경 요소 green를 적절히 포함시킵니다.
전환 계획에 대한 도움과 격려가 절실히 필요한 기업들
Companies urgently need help and encouragement for their transition plans
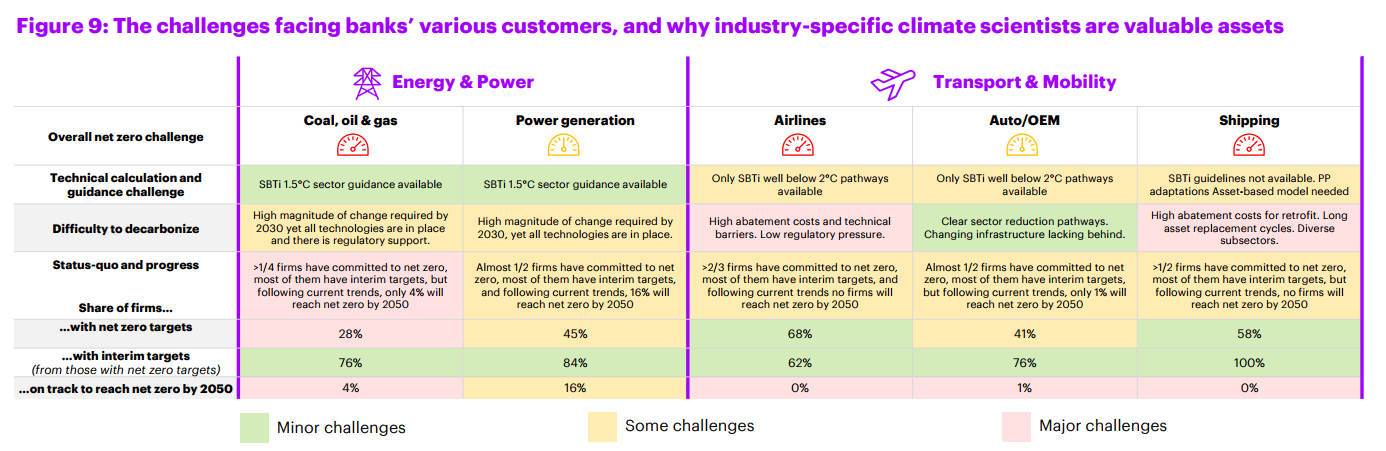
'감축이 어려운hard-to-abate' 부문의 기업 중 20% 이상이 넷-제로 목표를 달성했으며, 이는 궁극적인 전환을 예고하는 중요한 전환점을 지나온 것입니다. 그러나 이들 기업 중 현재 속도로 2050년까지 넷-제로를 달성할 수 있는 기업은 거의 없습니다.
"후발주자들은 장기적인 경쟁력에 대해 심각하게 고민해야 합니다. 그렇지 않으면 금융 시장이 이를 대신해 줄 것입니다."라고 전 유니레버 CEO이자 이매진 기후변화 재단Imagine climate change foundation의 공동 설립자인 폴 폴먼 Paul Polman은 말합니다. 전문가들은 이것이 중소기업 고객에게 불균형적인 영향을 미친다고 강조합니다: "문제는 중간 시장을 움직이는 것입니다. 고객의 80~90%는 어디서부터 시작해야 할지 모르거나, 자신에게 적합하지 않다고 생각하거나, 너무 복잡하다고 생각합니다."
대응 방안 4 - 체계적인 탄소 인텔리전스 구축
Response 4 - Set up systematic carbon intelligence
은행이 기후 인텔리전스climate intelligence를 완벽하게 갖추려면 위에서 설명한 인적 자원과 문화 요소가 올바른 탄소 데이터와 IT 인프라로 보완되고 지원되어야 합니다. 더 나은 탄소 데이터는 포트폴리오 의사 결정 개선, 맞춤형 고객 서비스 제공 등의 형태로 경쟁 우위를 창출합니다.
은행은 양질의 데이터를 확보하기 위해 기존 KYC(Know Your Customer, 고객에 대해 알기. 금융기관이 고객의 신원을 확인하고 식별하는) 프로세스를 강화하여 중소기업, 기업금융 및 소매 고객 ESG 데이터를 자동으로 수집할 수 있습니다. 고객들에게 더 많은 보고를 하도록 교육하고 장려해야 합니다. 예를 들어 인테사 산파올로(Intesa Sanpaolo)는 더 나은 가격과 더 빠른 여신 접근성을 제공함으로써 고객이 완전하고 높은 ESG 점수를 달성하도록 인센티브를 부여하기 시작했습니다.
조직 전반에서 탄소 및 광범위한 ESG 데이터의 배포와 사용을 수집, 집계, 제어하려면 강력하고 유연하며 확장 가능한 ESG 정보 아키텍처가 필요합니다. 기후 변화 관련 법규, 요구사항, 표준이 지속적으로 진화하고 데이터 제어 프레임워크, 분석, 스트레스 테스트, 보고 및 공개도 지속적으로 적응해야 하므로 민첩성이 매우 중요합니다. IT 아키텍처를 통해 은행은 대출 및 투자 포트폴리오에서 발생하는 배출량을 측정할 수 있을 뿐만 아니라 이러한 노출에 따른 위험과 상업적 기회를 평가할 수 있어야 합니다.
넷-제로 분석 및 보고에는 사전 분석과 사후 분석이라는 두 가지 일반적인 유형이 있습니다.
사전 분석Ex-ante measures은 실제로 대출을 승인하기 전에 금융 기관의 포트폴리오에 해당 기업을 포함할 때 발생하는 탄소 및 ESG 관련 리스크를 평가하는 것으로, 탄소 데이터가 RM 정보 시스템에 포함되어야 합니다.
여기에는 고객의 탄소 발자국, 업계 전체와 비교한 탄소 발자국, 설정한 목표, 고객 데이터의 품질과 신뢰성 등이 우선적으로 포함될 수 있습니다. BNP파리바는 이 문제를 해결하기 시작한 은행 중 하나입니다. 이 은행은 포괄적인 Impact 데이터 솔루션을 통해 모든 직원이 잠재 고객의 ESG 성과에 액세스하여 이를 의사 결정의 핵심으로 삼고 있습니다.
사후 분석 ex-post analysis(지속적이고 후향적인 포트폴리오 분석)을 위해서는 유사한 탄소 데이터가 필요합니다. 그러나 은행의 (엑셀 기반) 넷-제로 모델은 첫 번째 단계에서 Power BI를 사용하여 실제 및 노출에 대한 가정과 결합할 수 있으므로 더 빠르게 설정할 수 있습니다. 따라서 지속 가능성, 위험 및 부문 팀을 위한 사용 사례 모니터링의 첫 번째 단계로 이 작업을 수행하는 경우가 많습니다.
하지만 결국에는 모든 탄소 데이터를 감사할 수 있어야 하므로, 처음에는 엑셀 스프레드시트에 포함된 정보를 시스템에서 완전히 재구축하여 수백 가지 데이터 속성에 걸쳐 데이터의 출처와 계보를 증명하여 넷-제로에 도달해야 합니다.
새로운 데이터 흐름에 대한 이 중대한 의제를 조율하기 위해 은행은 최고 데이터 책임자 산하에 지속 가능성 제어 센터를 설립하기 시작합니다. 새로운 담당 팀은 은행의 약속, 위험 프로필, 수익성, 누가 무엇을 책임질 것인지에 대한 모든 이상적인 정보가 포함된 '최고 경영진' 대시보드의 모형을 염두에 두고 시작하는 것이 도움이 될 수 있습니다.
이렇게 하면 원하는 KPI에서 올바른 데이터 소스로 역방향으로 작업할 수 있으므로 팀에 집중하는 데 도움이 될 수 있습니다. 이를 통해 궁극적으로 은행은 정확하고 자신 있게 고객의 전환을 관리하면서 자체적인 넷-제로 의제를 해결하는 데 필요한 인텔리전스를 확보할 수 있습니다.
Conclusion
녹색 글로벌 경제로의 전환은 매우 중대한 영향을 미칠 거대한 변화입니다. 그 중 하나는 새로운 승자와 패자의 출현입니다. 오늘날 승자와 협력하고 지원하는 은행은 고객의 미래 지속 가능한 상업적 성공을 통해 성장하고 이익을 얻게 될 것입니다.
이 여정을 진행하면서 위에서 언급한 네 가지 문제 외에도 더 많은 난관에 부딪히게 될 것이며, 이는 결국 모두에게 미지의 영역입니다. 하지만 은행과 전 세계 모두에게 선택의 여지가 없다는 것은 분명합니다. 협의의 관점에서 보면 은행은 새로운 수익원의 형태로 새로운 수익원을 창출하고 고객과 더욱 긴밀하고 보람 있는 관계를 형성할 수 있습니다. 더 넓게 보면 은행은 지구를 구하는 데 중심적인 역할을 할 수 있습니다.
이는 모두가 함께 싸워야 할 가치가 있는 일입니다.
[원문 보기]


넷-제로 뱅킹의 과제에 대한 대응
Rising to the challenge of net zero banking
[ 이 보고서의 취지 ]
1. 대형 국제 은행들이 넷-제로 경제로의 전환을 촉진하고 고객들의 탈탄소화를 돕고자 합니다.
2. 네 가지 장애물, 즉 난제가 은행들이 넷-제로 약속을 이행하는 여정을 방해하고 있습니다.
3. 이 보고서는 은행이 이러한 난제를 극복하고 비즈니스를 성장시키면서 넷-제로 미래로의 전환을 주도할 수 있는 방법을 살펴봅니다.
급증하는 온실가스 배출이 지구를 위협하는 가운데, 전 세계 정책 입안자와 규제 당국은 은행이 기후 변화에 맞서 싸우는 데 앞장서 주기를 기대하고 있습니다. 지금까지 전 세계 주요 은행의 약 60%가 탄소 순배출량 제로를 달성하겠다는 공개적인 약속을 했습니다. 또한 액센츄어의 조사에 따르면 많은 은행이 한 걸음 더 나아가기를 열망하고 있는 것으로 나타났습니다. 이들은 넷-제로 경제로의 글로벌 전환을 촉진하고 기업 고객의 탈탄소화를 안내하는 관리자가 되기를 원합니다. 이러한 역할을 통해 은행은 비즈니스를 확장하고 강화하는 동시에 미래 세대를 위해 지구를 보존하는 데 중추적인 역할을 할 수 있습니다.
은행의 넷-제로 계획을 방해하는 4 가지 난제
Four conundrums hampering banks’ net zero plans
엑센츄어의 조사 결과에 따르면, 은행들이 이 목표를 달성하는 데 방해가 되는 4가지 주요 장애물 또는 난제가 있습니다.
1. 내부 상부와 하부의 단절: 많은 은행의 최고 경영진은 조직이 넷-제로로의 전환을 주도하는 관리자가 되기를 원합니다. 그러나 이러한 은행들은 모든 직원이 이러한 목표를 지지하도록 하는 데 필요한 문화 및 정책 변화를 도입하지 않은 경우가 많습니다.
2. 나무만 보고 숲을 보기는 어렵습니다. 소규모 팀으로 넷-제로 여정을 시작한 은행들은 프로그램이 구축되어 있기는 하지만 임베딩이 아닌 '애드온add on' 접근 방식을 취하고 있습니다. 넷-제로 여정에서 지속 가능성만큼 중요한 이니셔티브를 위해서는 전면적인 혁신 아젠다가 필요합니다.
3. 공허하게 들리는 거창한 공약. 많은 은행이 지속 가능한 금융을 위한 야심찬 약속을 하고 있습니다. 그러나 " 그린" 상품 및 서비스 제공은 아직 초기 단계에 있으며 고객 관계는 아직 파트너십으로 발전하지 못했습니다.
4. 탄소 데이터 - 은행의 가장 좋은 파트너이자 최악의 적: 은행은 탄소 배출량 데이터가 넷-제로를 향한 여정에 필수적이라는 사실을 알고 있습니다. 그러나 신뢰할 수 있고 정확한 데이터를 확보하는 데 어려움을 겪을 뿐만 아니라 이러한 정보를 취약한 레거시 시스템에 통합하는 데 따르는 복잡성 때문에 좌절하는 경우가 많습니다.
조직 혁신은 필수입니다
Organizational transformation is essential
은행이 넷-제로를 향한 여정을 방해하는 난제를 극복하고 다른 기업들이 탈탄소화의 길로 나아갈 수 있도록 안내하는 조력자가 되려면 조직의 모든 측면에 대한 광범위한 혁신에 착수해야 합니다. 은행은 넷-제로를 향한 여정을 위해 조직 전반의 지원을 확보하고, 넷-제로 달성이라는 과제를 총체적인 혁신으로 해결하고, 관계 관리자를 훈련, 교육 및 배치하여 기업 고객의 탈탄소화를 도울 수 있는 '기후 과학자'로 양성하고, 비즈니스 전반에 걸쳐 체계적인 ‘탄소 인텔리전스carbon intelligence’를 구축하는 것이 중요합니다.
은행이 반드시 이루어야 하는 전환transformation은 분명 어려운 일이 될 것입니다. 하지만 그 보상은 상당할 것입니다. 성공하는 은행은 더 강해지고 수익성이 높아질 것입니다. 나아가 역사의 올바른 편에 서서 기후 변화에 맞서 싸우는 데 앞장서게 될 것입니다.
금융 지원으로 인한 배출 문제 해결
Mastering the challenge of financed emissions
세계 최대 은행 대부분이 모든 활동에서 넷-제로를 달성하겠다고 약속했지만, 현재 은행의 12%만이 2050년 넷-제로 목표일까지 Scope 1&2 (자체 운영에서 발생하는) 배출량을 감축할 계획입니다. 게다가 이러한 배출량은 은행이 책임져야 하는 총 배출량 중 극히 일부에 불과합니다. 고객과 온실가스 배출을 억제하기 위해 투자한 기업을 지원하는 Scope 3 금융 배출Scope 3 financed emissions을 해결하면 은행의 넷-제로를 향한 진전에 훨씬 더 큰 영향을 미칠 수 있습니다. 이러한 금융지원으로 인한 배출은 은행의 평균 전체 배출량의 95% 이상을 차지합니다.
은행이 직접 통제할 수 없는 Scope 3 배출을 측정하고 줄이는 것은 매우 어려운 과제입니다. 그러나 이는 넷-제로 경제로의 전환을 위한 조력자로서 은행의 잠재적 역할의 핵심에 놓여 있는 도전 과제입니다. 은행이 넷-제로로의 전환을 위한 예비 단계를 신속하게 마스터하고 동시에 자금 지원에 따른 배출량financed emissions을 파악하지 못하면 약속에 부응하지 못하고 비즈니스를 확장하고 성장시킬 수 있는 역사적인 기회를 놓치게 될 가능성이 높습니다.
넷-제로로의 전환을 위한 파트너
Partners in the transition to net zero
은행은 자체 및 자금 지원을 통한 온실가스 배출을 억제하기 위해 은행의 자본 자원과 긴밀한 기업 관계를 활용하여 대출 및 투자 포트폴리오에 포함된 기업이 온실가스 배출을 실질적으로 줄이도록 장려하고 지원해야 합니다. 은행이 신뢰할 수 있는 조언자이자 고객의 넷-제로 전환을 위한 파트너가 될 때 은행, 고객, 해당 산업 모두에게 이점이 있습니다.
넷-제로 경제를 구축하는 데 앞장서는 은행은 경쟁사와의 격차를 벌릴 수 있을 것입니다. 이러한 은행의 비즈니스는 친환경 기회로 포트폴리오를 재편하는 데 소극적이고 최소한의 규제 보고 요건만 충족하는 경쟁사보다 더 강력하고 다양하며 지속 가능한 비즈니스를 구축하게 될 것입니다.
Executive summary
최근 Accenture의 설문조사에서 인터뷰에 응한 고위 경영진의 60%는 은행이 고객의 넷-제로 전환을 위한 경제 전반의 조력자stewards가 되는 것을 목표로 하고 있다고 답했습니다. 그러나 대부분의 은행은 문제의 핵심을 성공적으로 해결할 수 있는 역량을 개발하는 데는 아직 갈 길이 멀다고 답했습니다.
은행이 고객의 넷-제로 전환을 지원하는 조력자 역할을 수행하려면 총체적인 조직 혁신이 수반되어야 한다는 점을 인식해야 합니다. 성공적인 전환의 핵심은 조직 전체의 동의를 확보하고, 새로운 가치 프레임워크를 수립하고, 관계 관리자( relationship managers. RMs)가 기후 과학자가 될 수 있도록 지원하고, 탄소 인텔리전스 정보 시스템carbon-intelligent information systems을 체계적으로 구축하는 것입니다.
넷-제로 경제로의 전환은 모든 시장에서 새로운 승자와 패자를 만들어낼 것입니다. 승자는 성공적인 전환을 달성하는 기업이 될 것입니다. 은행은 넷-제로를 달성하기 위해 필요한 내부 변화를 이루는 동시에 부문별 탈탄소화 지식과 적절한 상품을 제공함으로써 고객과 소통하고 넷-제로로의 전환을 관리할 것입니다. 이를 통해 은행과 고객 모두에게 진정한 전환을 보장하고 미래의 승자가 출현할 수 있을 것입니다.
Introduction
기회는 무궁무진하지만 진전을 이루기란 쉽지 않습니다.
The opportunity is vast, but making progress is challenging
급증하는 온실가스 배출로 인해 지구가 회복할 수 없는 피해를 입게 되면서 전 세계 정책 입안자와 규제 당국은 은행이 기후 변화 대응을 주도할 기후 변화에 맞서 싸우고 있습니다. 대부분의 대형 은행은 탄소 넷-제로의 글로벌 경제로의 야심찬 전환을 주도하는 역할을 수락했습니다. 이는 은행들에게 전례 없는 도전이지만, 지속 가능한 기업으로 변모하고 비즈니스를 크게 확장할 수 있는 특별한 기회이기도 합니다. 그 과정에서 미래 세대를 위해 지구를 보존하는 데 필수적인 역할을 하게 될 것입니다.
쉬운 도전에도 진전이 제한적이지만 코스는 정해져 있습니다.
Limited progress with even the easier challenge, but the course is set
이 보고서를 작성하기 위해 액센츄어는 현재 넷-제로로 전환 중인 고객사와의 광범위한 협력뿐만 아니라 여러 대형 국제 은행에서 지속가능성을 담당하는 12명의 고위 임원을 인터뷰하고, 업계 전반의 CEO 리서치를 활용했으며, 다양한 기업 기후변화 공개 자료climate-change disclosures를 분석했습니다.
정량적 분석 결과, 세계 주요 은행의 46%가 자체적으로 넷-제로 조직net zero organizations이 되겠다는 공개적인 약속을 하는 동시에 파리협정을 지지하고 지구 온도 상승을 산업화 이전 대비 1.5°C로 제한하는 데 도움을 주는 고객들을 지원하고 있는 것으로 나타났습니다. 그 외 12%는 자체적으로 배출량을 제한하기로 약속했습니다.
그러나 대부분의 은행은 아직 자체적으로 목표를 달성하지 못했습니다. 당사의 정량적 연구에 따르면 세계 최대 은행 대부분이 자체 운영('Scope 1'), 에너지 소비('Scope 2'), 공급망('Scope 3 업스트림'), 금융('Scope 3 다운스트림') 부문에서 넷-제로를 달성하기 위해 노력했지만, 현재 12%만이 2050년까지 Scope 1, 2 배출량에서 넷-제로를 달성할 것으로 예상되며, 금융 부문 배출량인 카테고리 15의 경우 5% 미만인 것으로 나타났습니다.
고객이 온실가스 배출을 억제할 수 있도록 지원하는 금융 배출(Scope 3, 카테고리 15)을 해결하는 것은 은행 전체 배출량의 95% 이상을 차지하기 때문에 훨씬 더 큰 영향을 미칠 것입니다. 이러한 배출량을 측정하고 줄이는 것은 직접적인 통제가 불가능하기 때문에 분명 더 큰 어려움이 따릅니다. 그러나 이것이 바로 은행이 고객의 경제 전반에 걸친 전환의 조력자로서 은행의 잠재적 역할의 핵심이며, 대부분의 은행이 적극적으로 나서야 할 과제입니다.
은행이 넷-제로로의 전환을 위한 예비 단계를 신속하게 마스터하고 동시에 재정적 배출량을 파악하지 못하면 약속에 미치지 못하고 비즈니스를 확장하고 성장시킬 기회를 놓칠 가능성이 높습니다.
은행 2곳 중 1곳이 넷-제로를 약속했지만, 진전이 쉽지 않은 상황입니다.
자체 운영 발자국operations footprint에 대한 탄소 배출량 감축 목표를 달성하고 있다고 보고한 은행은 거의 없습니다. 은행이 스스로 최고의 인증 기관이 되고 고객에게 탈탄소화 여정에 대해 신뢰할 수 있는 조언을 제공하려면 이러한 노력을 가속화해야 합니다.
은행이 고객의 넷-제로 전환을 지원하는 조력자가 되는 방법
How banks could become stewards of their customers’ net zero transition
은행이 고객을 돕고 넷-제로 전환의 조력자가 되려면 기준선을 측정하고 목표를 설정하는 초기 단계를 넘어 고객과 함께 실제 배출량 감축을 추진하여 과제의 핵심을 해결해야 합니다. 대출 및 투자 포트폴리오에 속한 기업들은 은행이 이러한 전환을 장려하고 이끌어 주기를 원합니다. 현재 2050년 넷-제로 목표를 달성하기 위해 순조롭게 진행되고 있는 부문은 단 한 곳도 없습니다.
특히 중간 시장 부문은 최적의 출발점을 찾는 데 어려움을 겪고 있거나, 사업의 범위와 복잡성 때문에 포기하고 있습니다. 은행은 기업이 탈탄소화 및 넷-제로를 달성하는 데 필요한 필수적인 지원을 제공할 수 있는 가장 이상적인 위치에 있습니다.
은행들은 향후 수년간 가치를 창출할 수 있는 기업 고객과 훨씬 더 긴밀한 관계를 구축할 수 있는 특별한 기회를 가지고 있습니다. 하지만 먼저 지속 가능성을 향한 여정에는 관계와 포트폴리오 모두에 중대한 변화가 필요하다는 점을 인식해야 합니다.
이를 위해서는 비즈니스 전략의 변화가 필요합니다.
금용 지원으로 인한 배출을 줄이기 위한 은행의 조력자 역할
Banks’ role as stewards in reducing financed emissions
실제로, 이미 자체적으로 탄소 배출을 최소화하기로 약속한 대형 은행의 임원 중 약 60%는 자신의 조직이 경제 전반의 넷-제로 전환을 위한 조력자가 되기를 원한다고 답했습니다. 즉, 고객이 넷-제로 배출량을 줄일 수 있도록 돕고 싶다는 것입니다.
이러한 역할을 수행하고 금융을 통한 온실가스 배출을 억제하기 위해 은행은 자본 자원과 긴밀한 기업 관계를 활용하여 고객이 온실가스 배출을 실질적으로 줄이도록 장려하고 지원해야 합니다. 은행이 신뢰할 수 있는 조언자이자 고객의 넷-제로 전환을 위한 파트너가 될 때 은행, 고객, 해당 산업 모두에게 유익한 이점이 있습니다.
조력자로서 은행은 각 산업에 대한 깊은 이해와 기후 과학 전문 지식, 배출량 측정 및 모니터링 방법론, 기후 변화 및 모범 사례에 대한 교육, 정보 허브 및 생태계에 대한 접근 등 산업별 지원을 제공할 수 있는 능력을 배양할 필요가 있습니다.
이러한 파트너십은 은행에 수익 증대 기회를 제공하는 동시에 고객이 신흥 기술, 검증된 기후 솔루션, 새로운 혁신을 포함하는 효과적인 탈탄소화 전략을 개발하고 실행할 수 있도록 지원할 수 있기 때문입니다.
넷-제로 경제를 구축하는 데 앞장서는 은행은 경쟁사와의 격차를 벌릴 가능성이 높습니다. 우리의 시나리오 모델에 따르면 이러한 은행의 비즈니스는 친환경 성장 부문으로 포트폴리오를 재편하는 데 소극적이고 최소한의 규제 보고 요건만 충족하는 경쟁사보다 더 강력하고 다양하며 지속적인 성장을 이룰 수 있습니다.
포트폴리오 탈탄소화를 위한 3가지 전략적 수단
Three strategic levers for portfolio decarbonization
업데이트된 포트폴리오 분석에는 기업 고객의 현재 및 향후 카본 프로필 carbon profiles에 대한 핵심 성과 지표(KPI)가 포함되어야 하며, 이를 통해 새로운 고객 세분화와 수익성 있는 탈탄소화 방법을 설명하는 전략을 촉진할 수 있습니다.
고객이 지속 가능성을 개선하고 기존 제품을 대체할 수 있도록 설득하고 지원하는 광범위한 친환경 제품 및 서비스를 개발합니다.
이를 단순히 '친환경에 대한 가격 경쟁력 강화'가 아니라 올바른 '그린 글러브green glove' 솔루션과 파트너십을 개발하는 것으로 보는 것이 중요합니다. 예를 들어, 은행은 더 저렴한 녹색 모기지green mortgages만을 제공하는 대신 녹색 개조 전문가green retrofit specialists와 파트너십을 맺고 서비스를 대량으로 할인하여 더 매력적인 상품으로 제공해야 합니다.
기업 고객과 긴밀히 협력하여 넷-제로로의 전환에 필요한 전문 지식, 서비스, 리소스 및 금융을 제공합니다.
은행은 기업 고객과 소통하는 방식을 근본적으로 바꿔야 합니다. 고객의 신뢰를 얻고 모범 사례를 공유하며 환경, 사회, 거버넌스(ESG) 데이터를 수집, 분석, 보고할 수 있는 적절한 솔루션을 개발할 수 있도록 지원해야 합니다. 이러한 지원을 제공하기 위해 은행은 기후 변화와 넷-제로에 대해 직원을 훈련하고 교육하며, 광범위한 산업별 기후 과학 기술을 구축하고, 이 아젠다를 지원하는 정보 시스템을 업그레이드해야 합니다.
최후의 수단으로, 전환이 지연되는 기업 고객에 대해 장애물 요율과 이자 수수료를 인상하는 등 넷-제로로의 여정을 진행하지 않는 고객과의 관계를 줄여야 합니다.
일부 은행은 익스포저exposure를 줄이기 위해 2030년까지 석탄 생산에 대한 금융 지원을 중단하기로 약속했습니다. 아직 넷-제로 전환에 더디거나 꺼리는 고객과의 관계를 끊은 은행은 거의 없지만, 다른 모든 노력이 소용이 없는 것으로 판명된 경우 지렛대 역할을 할 수 있습니다.
진전을 방해하는 4가지 난제
Four conundrums that hamper progress
이 연구는 은행이 지속 가능한 혁신을 향한 실질적인 단계를 시작하기 위해 철저한 검토를 통해 이점을 얻을 수 있는 4가지 영역을 확인했습니다.
난제 1 - 내부 상단과 하단 연결 분리
Conundrum 1 - An internal top versus bottom disconnect
최고 경영진의 분위기는 잘 조성되어 있지만 조직 전반에 걸친 문화와 정책의 내재화는 부족합니다.
은행이 넷-제로를 위한 경제 전반의 조력자가 되기를 원한다고 답한 인터뷰 참여자의 3분의 2는 이러한 목표와 관련하여 최고 경영진과 은행의 나머지 구성원 사이에 괴리가 존재한다고 답했습니다.
경영진이 직원보다 넷-제로에 대해 더 강력한 지지를 보이는 데에는 몇 가지 이유가 있습니다. 첫째, 은행 경영진은 기후 변화에 관한 파리협정을 준수하라는 외부 이해관계자의 압력에 다른 직원보다 더 많이 노출되어 있습니다. 또한 커리어의 후반기에 이르러서는
상업적 성공 이상의 유산을 남기고 싶어 할 수도 있습니다. 중요한 것은 경영진의 보상이 점점 더 지속가능성 지표와 연계되고 있다는 점입니다. 그러나 은행은 아직 중간 관리자나 고객에게 서비스를 제공하는 다른 직원에게는 이러한 인센티브를 적용하지 않고 있습니다.
이러한 인센티브와 은행 전체를 위한 새로운 가치 창출 프레임워크가 없다면 통제 및 행동 문제는 지속될 것이며 '쉬운 브라운 딜easy brown deals'는 넷-제로 어젠다를 좌초시킬 것입니다.
난제 2 - 나무만 보고 숲을 보기 어렵습니다.
Conundrum 2 - It is difficult to see the forest for the trees
은행들은 '부가 기능‘add-in'이 아닌 '추가 기능add-on'으로 대응하고 있으며, 일관된 내부 혁신이 이루어지지 않고 있습니다.
은행의 넷-제로 전환은 일반적으로 최고 지속가능성 및 리스크 책임자에게 보고하는 중앙의 전문 팀을 지정하는 것으로 시작되며, 모든 올바른 산출 방법과 높은 수준의 계획을 마련하는 데 초점을 맞추고 있습니다.
이 작업은 종종 예상치 못한 어려움과 논란을 야기하며, 이로 인해 넷-제로 여정의 초기 전략 단계에서 1~2년 동안 팀들이 발목을 잡히게 됩니다. 그 동안에는 더 큰 그림에 충분한 주의를 기울일 수 없고, 신용 리스크 위원회나 RM과 같은 주요 비즈니스 이해관계자들과 적절히 연결하고 연락을 취하지 못하여 결과적으로 넷-제로 전략의 데이터 수집과 승인을 더욱 방해할 수 있습니다.
넷-제로로 가는 길에는 많은 도전 과제가 있지만, 더 큰 관점에서 이를 인식하고 해결하는 것이 중요합니다. 이는 개별적으로 해결할 수 있는 '나무'의 집합이 아니라, 나무들 사이의 연관성을 파악하고 조직적 혁신의 필요성을 인정해야 하기 때문입니다.
난제 3 - 공허하게 울리는 거대한 금융상품 약속
Conundrum 3 - Huge product promises that ring hollow
새로운 금융상품이 등장하고 있지만 고객과의 관계 변화는 아직 초기 단계입니다.
지속 가능한 금융에 대한 야심찬 약속이 이루어지고 있습니다.
그러나 대부분의 경우 은행들은 아직 자금을 어떻게 배분할 것인지에 대한 계획을 세우지 못하고 있습니다. 전문가 인터뷰 결과, 약속의 현실성에 대한 많은 우려와 새로운 상품 제안이 상당히 성숙해야 한다는 견해가 지배적이었습니다.
난제 4 - 은행의 가장 좋은 파트너이자 최악의 적, 탄소 데이터Conundrum 4 - Carbon data—banks‘ best friend and worst enemy
탄소 데이터에 대한 새로운 갈증은 두 가지 주요 문제로 인해 좌절되고 있습니다. 첫 번째는 데이터의 가용성과 신뢰성이고, 두 번째는 이미 취약한 은행의 레거시 시스템과의 통합 문제입니다.
대형 데이터 제공업체는 상장 대기업을 대상으로 탄소 범위와 전반적인 환경 성과 점수를 제공합니다. 하지만 데이터는 제공업체마다 다를 수 있습니다. 액센츄어가 지금까지 수행한 넷-제로 참여 프로젝트에서는 일부 거래처에 대해 개별적으로 질문하고 데이터를 수동으로 조정해야 했습니다. 중소기업은 거의 포함되지 않으며, 많은 포트폴리오에서 업계 평균을 사용하여 넷-제로 모델을 추정해야 했습니다.
고객 탄소 데이터의 품질은 감사/보고부터 계산/추정까지 단계별로 등급이 매겨집니다. 이러한 점과 산업 부문 전반에서 탄소 집약도carbon intensity를 계산하는 방법이 통일되어 있지 않다는 점은 겉보기에 간단해 보이는 CO2 KPI 산정에도 수백 가지의 데이터 속성을 관리해야 한다는 것을 의미합니다.
연간 ESG 리포팅 프로세스와 같은 단순한 넷-제로 데이터 사용 사례의 경우에도 대다수의 은행은 여전히 수동 또는 반자동 프로세스를 사용하고 있습니다. 실시간 신용 의사 결정을 개선하기 위한 탄소 데이터 평가와 같은 고급 사용 사례는 넷-제로 아젠다에 가장 바람직하지만, 이를 달성하기 위해서는 많은 노력이 필요합니다.
성공적인 전환을 위한 대응 방안
Responses for a successful transformation
대응 방안 1 - 조직 내 동의 확보
Response 1 - Secure organizational buy-in
넷-제로에 대한 최고 경영진의 약속은 아직 기업 전체로 확산되지 않았습니다. 비전을 효과적으로 전달하고 신뢰할 수 있고 나머지 직원들이 적극적으로 지지하는 지속 가능성 문화와 거버넌스를 조성한 경영진은 거의 없습니다.
은행이 인력, 프로세스, 데이터, 시스템 전반에 걸쳐 ESG 관리 프레임워크를 재설계하지 않으면 탄소중립 약속에 미치지 못할 위험이 있습니다.
은행에 대한 가치는 단순히 수익에만 초점을 맞추는 기존 방식보다,
재무적 가치에만 집중하는 기존 방식보다 더 총체적으로 측정해야 합니다.
액센츄어에서는 이를 360° 가치 창출360° value creation이라고 부릅니다. 넷-제로를 위해 은행들은 매년 줄어드는 탄소 한도 내에서 수익성을 극대화해야 합니다. 탄소 예산은 부문, 지역, 팀별로 세분화되어야 하며, 영향을 받는 모든 개인에게 설명되어야 합니다. 이를 위해서는 새로운 인센티브 구조를 설계하고 이를 실천해야 합니다.
예를 들어 신용 리스크 관리자와 RM에게 좋은 기업 전환 계획과 부적절한 계획을 구분할 수 있는 전문 지식과 지침을 제공하는 등 변화가 분명하고 널리 퍼질 때 신뢰성을 확보할 수 있습니다.
이와 같은 문화 및 거버넌스 변화는 다양한 수준의 열정을 가지고 채택될 가능성이 높습니다. 액센츄어 리서치에 따르면 은행 고객과 직원, 특히 Z세대는 기후 변화에 대응하기 위한 조치를 강력하게 지지하는 경향이 있는 것으로 나타났습니다.
그러나 자체 프로젝트 경험과 인터뷰 결과, 은행 내에는 이러한 견해를 공유하지 않는 특정 팀이나 부서가 항상 존재한다는 것을 알 수 있었습니다. 이들을 설득하고 필요한 진전을 이루기 위해서는 추가적인 시간과 노력이 필요합니다.
하지만 지속 가능한 조직의 특징은 분명합니다.
기후 변화로 인한 도전을 이해하고 지속 가능한 미래를 만들기 위해 노력하도록 격려와 인센티브를 받는 책임감 있는 시민들로 구성되어 있다는 점입니다.
대응 방안 2 - 총체적인 전환으로 과제 해결
Response 2 - Tackle the challenge as a holistic transformation
많은 은행이 넷-제로를 향한 여정의 첫 단계, 즉 탄소 기준선carbon baselines 을 설정하고 목표를 계산하는 작업을 시작했습니다. 그러나 넷-제로 전환의 핵심인 CO2의 실제 감축에 착수한 은행은 거의 없습니다. 지속 가능한 금융이라는 거대한 약속에 생명을 불어넣기 위해서는 조직 변화, 정보 시스템 업그레이드, 새로운 제품 전략, 색다른 제공 파트너십 등 성공적인 넷-제로 전환의 원동력이라고 할 수 있는 모든 것이 필요합니다.
본부 팀이 기준선과 목표를 계산하는 데 예상보다 오랜 시간이 걸립니다. 특히 넷-제로에 대한 조직의 폭넓은 이해와 같은 조력자가 부족하면 지연의 원인이 됩니다. 이는 민첩한 접근 방식처럼 보이지만 모순을 야기합니다.
처음부터 교육을 통해 조직의 변화를 촉진하면 조직이 왜, 무엇을, 어떻게 해야 하는지 충분히 이해할 수 있으므로 저항과 지연을 피하고 실질적인 배출량 감축 효과를 조기에 달성할 수 있습니다. 더 많은 노력이 필요해 보일 수 있지만 전반적으로 시간과 비용을 절약하고 경쟁 우위를 확보할 수 있습니다.
예를 들어 NatWest는 기후 허브를 통해 다양한 제품, 서비스 및 지원 전문가를 한데 모아 영업 부서와 협력하고 업계 기관과 파트너십을 구축하여 발전과 고객 인사이트를 제공하는 기후 허브Climate Hub를 통해 이러한 '촉진자' 중 몇 가지를 육성하는 모델을 발견했습니다. 기후 허브에서 수행한 연구를 통해 NatWest는 중간 시장이 특히 기후에 대해 잘 알지 못하고 움직이기 어렵다는 사실을 확인했습니다. 따라서 이 은행은 현재 핀테크 파트너인 CoGo와 함께 데이터 솔루션을 공동 개발하고 있습니다. 이 솔루션은 우선 제조 및 운송 부문의 중소기업(SME)이 탄소 발자국을 측정, 관리 및 감축할 수 있도록 지원하며, 추후 출시할 예정입니다. NatWest는 적절한 지원을 받으면 영국의 600만 중소기업이 2030년까지 영국의 넷-제로 탈탄소화 목표의 50%까지 기여할 수 있다고 주장합니다. 이는 약 1,600억 파운드의 수익 가치가 있을 것으로 추정됩니다.
이 여정을 처음 시작하는 은행들은 선발주자로부터 배우고 본격적인 혁신 모드로 도약할 수 있습니다. 여기에는 본격적인 혁신 프로젝트를 추진할 수 있는 넷-제로 프로그램 팀을 구성하고, 이 프로그램에 필요한 재정 및 인적 자원을 확보하고, 다양한 리스크 팀, 부문 및 지역에 대해 넷-제로 챔피언 선정과 우수 센터를 설립하고 표준 및 채택을 주도하는 다양한 조직 구성을 실험하는 것이 포함됩니다. 변화에는 시간이 필요하지만 이것이 가장 빠른 방법입니다.
대응 방안 3 - 관계 관리자는 '기후 과학자'가 되어야 합니다
Response 3 - Relationship managers need to become ‘climate scientists
RM은 고객이 넷-제로를 달성하도록 안내하기 위해 넷-제로에 대한 충분한 이해가 필요합니다. 모든 RM이 이 주제에 대해 잘 알고 있어야 하지만, 고객에게 더 큰 혁신에 대해 조언하고 모범 사례를 공유하며 성공 사례로 고객을 격려할 수 있는 산업별 환경 전문가로 구성된 새로운 간부도 필요할 것입니다.
현재 전문가를 채용하고 유지하기가 매우 어렵기 때문에 내부 교육과 창의적인 파트너십이 더욱 중요해질 것입니다. 이러한 조치를 통해 은행은 고객 신뢰를 구축하는 동시에 새로운 수익 기회를 창출할 수 있습니다.
RM의 지속 가능성 준비를 위한 실행 계획
Action plan to get RMs ready for sustainability
1. RM에게 기후 문제에 대해 토론하도록 교육하고 학습할 시간을 제공합니다.
2. 고객과의 대화를 안내할 수 있는 고객 대화 도구를 제공합니다.
3. 전환 전문가로 RM 팀을 보완합니다.
4. 에코시스템 파트너와 기업 고객이 새로운 비즈니스 모델을 탐색하도록 장려합니다.
5. 전환을 위한 맞춤형 친환경 제품을 개발합니다.
6. 신용 결정 프로세스credit-decisioning process에 친환경 요소 green를 적절히 포함시킵니다.
전환 계획에 대한 도움과 격려가 절실히 필요한 기업들
Companies urgently need help and encouragement for their transition plans
'감축이 어려운hard-to-abate' 부문의 기업 중 20% 이상이 넷-제로 목표를 달성했으며, 이는 궁극적인 전환을 예고하는 중요한 전환점을 지나온 것입니다. 그러나 이들 기업 중 현재 속도로 2050년까지 넷-제로를 달성할 수 있는 기업은 거의 없습니다.
"후발주자들은 장기적인 경쟁력에 대해 심각하게 고민해야 합니다. 그렇지 않으면 금융 시장이 이를 대신해 줄 것입니다."라고 전 유니레버 CEO이자 이매진 기후변화 재단Imagine climate change foundation의 공동 설립자인 폴 폴먼 Paul Polman은 말합니다. 전문가들은 이것이 중소기업 고객에게 불균형적인 영향을 미친다고 강조합니다: "문제는 중간 시장을 움직이는 것입니다. 고객의 80~90%는 어디서부터 시작해야 할지 모르거나, 자신에게 적합하지 않다고 생각하거나, 너무 복잡하다고 생각합니다."
대응 방안 4 - 체계적인 탄소 인텔리전스 구축
Response 4 - Set up systematic carbon intelligence
은행이 기후 인텔리전스climate intelligence를 완벽하게 갖추려면 위에서 설명한 인적 자원과 문화 요소가 올바른 탄소 데이터와 IT 인프라로 보완되고 지원되어야 합니다. 더 나은 탄소 데이터는 포트폴리오 의사 결정 개선, 맞춤형 고객 서비스 제공 등의 형태로 경쟁 우위를 창출합니다.
은행은 양질의 데이터를 확보하기 위해 기존 KYC(Know Your Customer, 고객에 대해 알기. 금융기관이 고객의 신원을 확인하고 식별하는) 프로세스를 강화하여 중소기업, 기업금융 및 소매 고객 ESG 데이터를 자동으로 수집할 수 있습니다. 고객들에게 더 많은 보고를 하도록 교육하고 장려해야 합니다. 예를 들어 인테사 산파올로(Intesa Sanpaolo)는 더 나은 가격과 더 빠른 여신 접근성을 제공함으로써 고객이 완전하고 높은 ESG 점수를 달성하도록 인센티브를 부여하기 시작했습니다.
조직 전반에서 탄소 및 광범위한 ESG 데이터의 배포와 사용을 수집, 집계, 제어하려면 강력하고 유연하며 확장 가능한 ESG 정보 아키텍처가 필요합니다. 기후 변화 관련 법규, 요구사항, 표준이 지속적으로 진화하고 데이터 제어 프레임워크, 분석, 스트레스 테스트, 보고 및 공개도 지속적으로 적응해야 하므로 민첩성이 매우 중요합니다. IT 아키텍처를 통해 은행은 대출 및 투자 포트폴리오에서 발생하는 배출량을 측정할 수 있을 뿐만 아니라 이러한 노출에 따른 위험과 상업적 기회를 평가할 수 있어야 합니다.
넷-제로 분석 및 보고에는 사전 분석과 사후 분석이라는 두 가지 일반적인 유형이 있습니다.
사전 분석Ex-ante measures은 실제로 대출을 승인하기 전에 금융 기관의 포트폴리오에 해당 기업을 포함할 때 발생하는 탄소 및 ESG 관련 리스크를 평가하는 것으로, 탄소 데이터가 RM 정보 시스템에 포함되어야 합니다.
여기에는 고객의 탄소 발자국, 업계 전체와 비교한 탄소 발자국, 설정한 목표, 고객 데이터의 품질과 신뢰성 등이 우선적으로 포함될 수 있습니다. BNP파리바는 이 문제를 해결하기 시작한 은행 중 하나입니다. 이 은행은 포괄적인 Impact 데이터 솔루션을 통해 모든 직원이 잠재 고객의 ESG 성과에 액세스하여 이를 의사 결정의 핵심으로 삼고 있습니다.
사후 분석 ex-post analysis(지속적이고 후향적인 포트폴리오 분석)을 위해서는 유사한 탄소 데이터가 필요합니다. 그러나 은행의 (엑셀 기반) 넷-제로 모델은 첫 번째 단계에서 Power BI를 사용하여 실제 및 노출에 대한 가정과 결합할 수 있으므로 더 빠르게 설정할 수 있습니다. 따라서 지속 가능성, 위험 및 부문 팀을 위한 사용 사례 모니터링의 첫 번째 단계로 이 작업을 수행하는 경우가 많습니다.
하지만 결국에는 모든 탄소 데이터를 감사할 수 있어야 하므로, 처음에는 엑셀 스프레드시트에 포함된 정보를 시스템에서 완전히 재구축하여 수백 가지 데이터 속성에 걸쳐 데이터의 출처와 계보를 증명하여 넷-제로에 도달해야 합니다.
새로운 데이터 흐름에 대한 이 중대한 의제를 조율하기 위해 은행은 최고 데이터 책임자 산하에 지속 가능성 제어 센터를 설립하기 시작합니다. 새로운 담당 팀은 은행의 약속, 위험 프로필, 수익성, 누가 무엇을 책임질 것인지에 대한 모든 이상적인 정보가 포함된 '최고 경영진' 대시보드의 모형을 염두에 두고 시작하는 것이 도움이 될 수 있습니다.
이렇게 하면 원하는 KPI에서 올바른 데이터 소스로 역방향으로 작업할 수 있으므로 팀에 집중하는 데 도움이 될 수 있습니다. 이를 통해 궁극적으로 은행은 정확하고 자신 있게 고객의 전환을 관리하면서 자체적인 넷-제로 의제를 해결하는 데 필요한 인텔리전스를 확보할 수 있습니다.
Conclusion
녹색 글로벌 경제로의 전환은 매우 중대한 영향을 미칠 거대한 변화입니다. 그 중 하나는 새로운 승자와 패자의 출현입니다. 오늘날 승자와 협력하고 지원하는 은행은 고객의 미래 지속 가능한 상업적 성공을 통해 성장하고 이익을 얻게 될 것입니다.
이 여정을 진행하면서 위에서 언급한 네 가지 문제 외에도 더 많은 난관에 부딪히게 될 것이며, 이는 결국 모두에게 미지의 영역입니다. 하지만 은행과 전 세계 모두에게 선택의 여지가 없다는 것은 분명합니다. 협의의 관점에서 보면 은행은 새로운 수익원의 형태로 새로운 수익원을 창출하고 고객과 더욱 긴밀하고 보람 있는 관계를 형성할 수 있습니다. 더 넓게 보면 은행은 지구를 구하는 데 중심적인 역할을 할 수 있습니다.
이는 모두가 함께 싸워야 할 가치가 있는 일입니다.
[원문 보기]